
Über 8,3 Millionen Familien mit mindestens einem minderjährigen Kind leben in Deutschland.1 Für sie ist das neue Altersvorsorgedepot aus mehreren Gründen attraktiv – und für die Finanzberatung eine Chance zum generationenübergreifenden Gespräch.
Ob als Haushalt eines Ehepaares, einer eingetragenen Lebensgemeinschaft oder von Alleinerziehenden – Familien mit Kindern gehören zu den Zielgruppen, für die das neue Altersvorsorgedepot besonders viele Fördermöglichkeiten bündelt. Für die unabhängige Finanzberatung bedeutet das: Das Altersvorsorgedepot erreicht Millionen Haushalte und stellt damit ein enormes Potenzial für das eigene Geschäft dar.
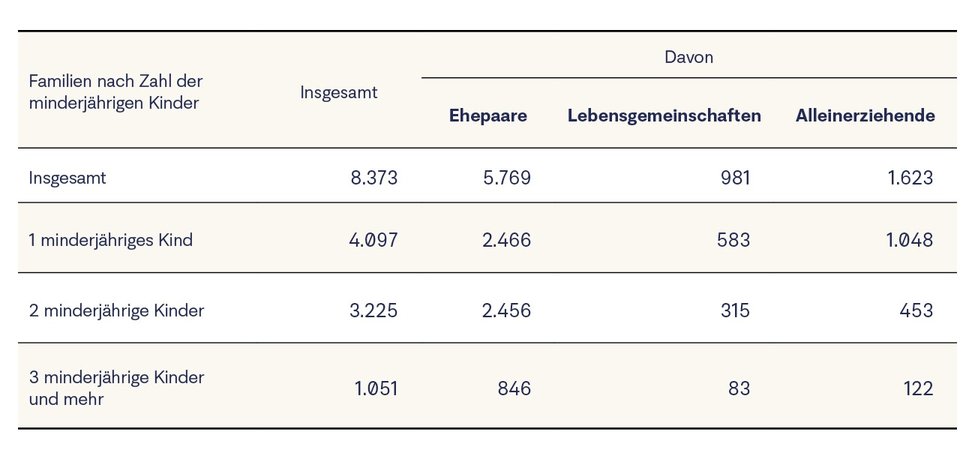
So viele Familien mit minderjährigen Kindern lebten 2025 in Deutschland (in 1.000)
Quelle: Statistisches Bundesamt
Im Jahr 2025 gab es nach Erhebungen des Statistischen Bundesamtes 8,37 Millionen Familien mit mindestens einem Kind in Deutschland. Dargestellt sind Familien in Hauptwohnsitzhaushalten.
Wie hoch ist die Förderung für Familien mit Kindern?
Das Altersvorsorgedepot bietet eine einfachere Förderlogik als die bisherige Riester-Welt. Für Familien ist erst einmal relevant, dass es neben der Grundzulage auch eine Zulage für jedes einzelne Kind gibt:
Grundzulage von bis zu 540 Euro jährlich für jeden: Für jeden privat angelegten Euro bis zu einer Summe von 360 Euro im Jahr legt der Staat 50 Cent drauf. Für jeden weiteren Euro, den Privatkunden darüber hinaus in ihr Altersvorsorgedepot einzahlen, gibt es nochmal 25 Cent vom Staat hinzu – bis zu einer Höchstgrenze von 1.800 Euro. In Summe sind das 540 Euro Grundzulage jährlich vom Staat.
Die Kinderzulage von bis zu 300 Euro pro Kind: Der Staat gewährt außerdem eine maximale Zulage von 300 Euro je Kind jährlich. Diese erhalten Eltern bereits, wenn sie 25 Euro monatlich in ihr Altersvorsorgedepot investieren.
Frühstartrente: Je früher Vorsorge beginnt, desto besser
Das wichtigste Kapital für einen Vorsorgekunden ist der Faktor Zeit: Je früher man mit der Altersvorsorge beginnt, desto besser. Der Staat zahlt deshalb in der sogenannten Frühstartrente für Kinder und Jugendliche im Alter von sechs bis 18 Jahren pro Monat zehn Euro in ein Standarddepot ein. Gefördert werden nur zertifizierte Verträge mit einem Effektivkostendeckel von einem Prozent. Das Depot darf keine Abschluss- oder Vertriebskosten haben.
Zum Start werden nur Kinder des Jahrgangs 2020 gefördert, anschließend immer die Kinder des Jahrgangs, die sechs Jahre alt werden. Kinder und Jugendliche, die 2019 oder früher geboren worden sind, bekommen die Förderung nicht.
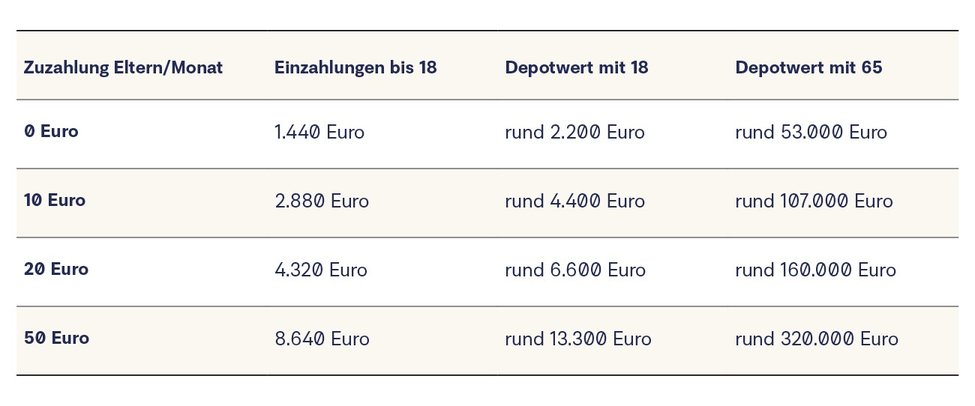
Zuzahlungen von Dritten, etwa den Eltern oder Großeltern, sind bis zu einer Höhe von 6.840 Euro pro Jahr möglich und durchaus erwünscht. Laut Modellrechnungen des Bundesfinanzministeriums können sich solche frühen Zuzahlungen über die lange Laufzeit nämlich lohnen.
Wie sich Kapital in der Frühstartrente (mit etwas Hilfe) entwickeln kann 2
Quelle: Bundesfinanzministerium (angenommene Rendite von 7% pro Jahr)
Für Familien bedeutet das: Die Vorsorge der nächsten Generation beginnt nicht erst im Berufsleben, sondern schon in der Grundschulzeit.
Private Vorsorge für Kinder - rechtzeitig informieren!
Mit dem FondsdepotJunior können Eltern oder Großeltern bereits ab der Geburt Vermögen fürs Kind aufbauen. Mit Erreichen der Volljährigkeit wird daraus übergangslos das FondsdepotPlus. So kann die private Geldanlage für Kinder und Heranwachsende langfristig und flexibel fortgeführt werden.
Marketing-Material für Ihre Kundengespräche
Wir haben für Sie weitere Inhalte zum Thema „Altersvorsorgedepot und Familien“ zusammengestellt, darunter
-
1x Erklärfilm für Ihre Kundinnen und Kunden zum Einbinden z. B. für Ihren Online-Auftritt (Download)
Auch für Berufseinsteiger gibt es Unterstützung
Berufseinsteiger unter 25 Jahren erhalten eine einmalige Förderung von 200 Euro. Das ist ein klarer Anreiz, früh mit einem Depot zu beginnen, sollte bis dahin noch kein eigenes oder eines von den Eltern abgeschlossen worden sein.
Junge Menschen, die ihr eigenes Einkommen erzielen, können erstmals mit staatlicher Unterstützung eine langfristige Vorsorgestrategie beginnen. Für Beratende entsteht durch diesen Starter- oder Frühstarterbonus ein neuer Gesprächsanlass.
Empfehlungen für die unabhängige Beratung
Für Finanzberaterinnen und -berater ergeben sich aus der neuen Förderwelt des Altersvorsorgedepots klare Handlungsempfehlungen:
- Familien aktiv ansprechen: Die Kombination aus Grundzulage und Kinderzulage ist ein starker Einstiegspunkt.
- Frühstartrente erklären: Wie wertvoll das frühe Engagement am Kapitalmarkt für Kinder ist, können Sie, auch mithilfe der von der FFB zur Verfügung gestellten Unterlagen, anschaulich darstellen.
- Berufseinsteiger gezielt beraten: Der 200 Euro Bonus ist ein guter Anlass für ein erstes Vorsorgegespräch.
- Kapitalmarktchancen verständlich machen: Wer in Generationen denkt, profitiert besonders von den Renditechancen, welche langfristige Anlagezeiträume bieten.
- Vorsorgelücken verständlich machen: Unterbrochene Erwerbsbiografien sind in vielen Familien bekannt; die finanziellen Folgen können aber ausgeglichen werden.
- Vom Produkt zum Prozess: Das Altersvorsorgedepot erfordert eine fortlaufende Betreuung statt eines einmaligen Abschlusses.
Fazit
Das Altersvorsorgedepot ist mehr als die Reform der alten Riester-Welt. Für Familien ist es auf jeden Fall eine Chance, ganz früh und gefördert am Kapitalmarkt teilzunehmen. Für unabhängige Finanzberaterinnen und Finanzberater entsteht dadurch ein neues, wachsendes Beratungsfeld – und sogar eines, das generationenübergreifend funktionieren kann.
Fußnoten:
1 Quelle: Statistisches Bundesamt: “Haushalte und Familien in Deutschland”
2 Quelle Bundesfinanzministerium, 12/08/2026: „Kabinett beschließt Frühstartrente: Startkapital für die Altersvorsorge der jungen Generation“
Info-Box
Die FFB begleitet Sie auf dem Weg nicht nur mit den passenden Produktlösungen, sondern auch mit direkt einsetzbarem Hintergrundwissen.
- Finden Sie mehr Informationen auch zum Thema Riester für Ihre Kundengespräche auf unserer Landingpage für Beratende.
- Vertiefende Informationen zur Förderung für Familien und noch mehr Auskünfte zum Altersvorsorgedepot für Ihre Kundinnen und Kunden gibt es zusätzlich auf unserer Landingpage für Anlegende.
Zum Beispiel auch zum Thema Riester. - Inspiration für Beratungsansätze und weiterführende Informationen finden Sie ebenfalls in unseren aktuellen Beiträgen für Kunden: Vorsorgewissen.
Marketing-Material für Ihre Kundengespräche
Wir haben für Sie weitere Inhalte zum Thema „Altersvorsorgedepot und Familien“ zusammengestellt, darunter
-
1x Erklärfilm für Ihre Kundinnen und Kunden zum Einbinden z. B. für Ihren Online-Auftritt (Download)
Strategien für Ihre Kundenportfolios:
Flexibel bleiben: Carmignac Patrimoine
Geopolitische Spannungen, geldpolitische Verwerfungen und Marktrotationen for…
Experten-Gastbeitrag
07. Oktober 2026
Einblicke in steigende Anleiherenditen der Schwellenländer
Introduction (max. 250) Steigende US-Anleiherenditen, saisonale Marktschwäche…
Experten-Gastbeitrag
07. Oktober 2026
Auf den Punkt gebracht – ACATIS Datini Valueflex Fonds
Der Fonds erschließt Renditepotenziale abseits des Marktdurchschnitts, indem …
Experten-Gastbeitrag
02. Oktober 2026
15 Jahre DWS Concept Kaldemorgen
Seit Auflegung 2011 navigiert der DWS Concept Kaldemorgen diszipliniert durch…
Experten-Gastbeitrag
30. September 2026
Vietnam: Starkes Wachstum trifft auf attraktive Bewertungen
Vietnam zählt zu Asiens dynamischsten Volkswirtschaften, bleibt in internatio…
Experten-Gastbeitrag
30. September 2026
Brasilien: Lula-Bolsonaro-Rennen wird enger | DPAM
Brasiliens Präsidentschaftswahl wird zum Referendum über die fiskalische Glau…
Experten-Gastbeitrag
17. September 2026