Trotz steigender Inflation und höherer US-Zinsen überzeugen US-Small- und Mid-Caps mit robusten Fundamentaldaten und steigenden Gewinnprognosen. Damit bieten sie attraktivere Wachstumsaussichten als von Mega-Caps dominierte Aktienindizes.
Makroumfeld und Fed: Zwischen Abkühlung und Zinserhöhungen
Das wirtschaftliche Umfeld ist nicht länger von einem reibungslosen „Goldlöckchen-Szenario“ geprägt. Stattdessen zeichnet sich eine selektive Abschwächung der Konjunktur ab, während die Zentralbanken ihren Kurs neu justieren:
- Nachlassende gesamtwirtschaftliche Nachfrage: Hochfrequenzindikatoren für den Konsum, das Auslaufen der positiven Effekte aus Steuerrückzahlungen sowie die Belastung der Realeinkommen durch anhaltend hohe Energiekosten bestätigen, dass die bisherigen Zinserhöhungen weiterhin auf die Wirtschaftstätigkeit wirken. Der Arbeitsmarkt hat sich normalisiert. Die Arbeitslosenquote von 4,1 % ist vor allem auf eine höhere Erwerbsbeteiligung und nicht auf einen deutlichen Stellenabbau zurückzuführen. Gleichzeitig entwickeln sich die Lohnstückkosten im Einklang mit langfristigen Inflationszielen.
- Inflationsentwicklung: Die hartnäckigen Inflationskomponenten im Kernindex der persönlichen Konsumausgaben (Core PCE) konzentrieren sich weiterhin auf angebotsseitige Faktoren. Dies stützt die Annahme, dass die Kerninflation bis 2027 wieder in Richtung des Zielwerts zurückkehren kann. Geopolitische Unsicherheiten bleiben jedoch ein bedeutender Risikofaktor.
- Fed-Politik: Der Straffungszyklus setzt sich fort. Die von den Märkten erwartete Zinserhöhung wurde auf der FOMC-Sitzung vom 15. bis 16. September 2026 beschlossen. Angesichts einer weiterhin über dem Ziel liegenden Inflation und einer robusten US-Wirtschaft erhöhte die US-Notenbank die Leitzinsen um 25 Basispunkte auf 3,75 % bis 4,00 %. Der Tonfall der Fed bleibt klar restriktiv: 16 der 18 FOMC-Mitglieder rechnen bis zum Jahresende mit mindestens einer weiteren Zinserhöhung. Die Aussicht auf eine rasche Rückkehr zu einem neutralen Zinsniveau von 3,5 % ist damit in den Hintergrund gerückt, da die nachhaltige Wiederherstellung der Preisstabilität oberste Priorität hat.
Die Entscheidung ging mit einem deutlichen Anstieg der Anleiherenditen und der Zinserwartungen einher. Die Rendite zehnjähriger US-Staatsanleihen überschritt die Marke von 5 %, während die 30-jährige Rendite den höchsten Stand seit 20 Jahren erreichte. Die Märkte preisen mittlerweile eine Wahrscheinlichkeit von nahezu 70 % für eine weitere Zinserhöhung um 25 Basispunkte im Oktober ein. Vor diesem Hintergrund bleibt die Zinsvolatilität ein wesentliches Risiko für die Aktienmärkte, insbesondere für die Segmente, die besonders sensibel auf Veränderungen der Kapitalkosten reagieren.
Gewinnentwicklung und positive Revisionen: Rückenwind für SMID-Aktien
Die Unternehmensdaten zeichnen ein deutlich anderes Bild als das makroökonomische Umfeld und unterstreichen die Widerstandsfähigkeit der Unternehmen:
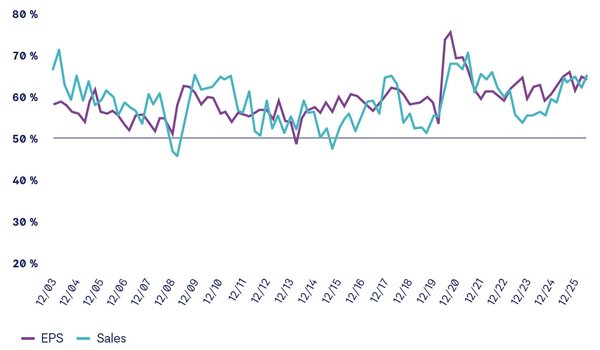
- Starke Ergebnisse im zweiten Quartal 2026: Die Berichtssaison für das zweite Quartal bestätigte eine solide operative Entwicklung. 64 % der im Russell 2000 Index vertretenen Unternehmen übertrafen die Erwartungen beim Gewinn je Aktie (EPS).
Bei US-Small-Caps wurden die Umsatzerwartungen im zweiten Quartal 2026 häufiger übertroffen als im ersten Quartal.
Im zweiten Quartal 2026 übertrafen 64 % der Unternehmen die Gewinnerwartungen und 65 % die Umsatzerwartungen, verglichen mit 65 % bzw. 62 % im ersten Quartal 2026.
Quelle: RBC, 20 August 2026
- Positive Gewinnrevisionen in wichtigen Sektoren: Analysten haben ihre Erwartungen für Umsatz- und Gewinnwachstum in den kommenden zwei Jahren deutlich nach oben angepasst. Besonders ausgeprägt ist diese Entwicklung in den für Small- und Mid-Caps bedeutenden Sektoren Informationstechnologie, Industrie, Gesundheitswesen und Finanzdienstleistungen.
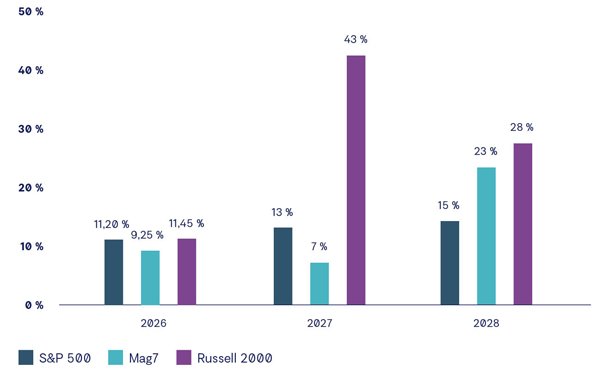
- Überzeugender relativer Wachstumsausblick: Die Konsensschätzungen für die Unternehmensgewinne deuten auf ein außergewöhnlich starkes Wachstum bei Small- und Mid-Caps hin, das die Erwartungen für Large Caps deutlich übertrifft.
- Konsensschätzungen für Small- und Mid-Caps: Laut Bloomberg (Stand: Ende August 2026) wird für 2027 ein Gewinnwachstum je Aktie (EPS) von 43 % und für 2028 von 28 % erwartet.
- Vergleich mit dem S&P 500: Für den breiten US-Aktienmarkt wird im gleichen Zeitraum lediglich ein EPS-Wachstum von 13 % für 2027 beziehungsweise 15 % für 2028 prognostiziert. Damit verfügen Small- und Mid-Caps über deutlich attraktivere Gewinnwachstumsperspektiven.
Gewinnwachstum je Aktie (EPS)
Quellen: DPAM/Bloomberg
Strukturelle Wachstumstreiber: KI-Investitionen und robuste Margen
Die Grundlage für diese ambitionierten Wachstumserwartungen beruht auf zwei wesentlichen Faktoren:
- Umsatzimpulse durch Investitionen in künstliche Intelligenz: Die massiven Infrastrukturinvestitionen großer Technologiekonzerne erzeugen erhebliche Spillover-Effekte. Diese Ausgaben, die schätzungsweise rund einen Prozentpunkt zum US-Wirtschaftswachstum beitragen könnten, sorgen für volle Auftragsbücher in zahlreichen spezialisierten Small- und Mid-Cap-Segmenten. Dazu zählen Halbleiter, Flüssigkeits- und Wärmekühlsysteme, spezialisierte Rechenzentrumsinfrastruktur, die Modernisierung von Stromnetzen sowie Unternehmen aus den Bereichen Kernenergie und erneuerbare Energien.
- Widerstandsfähige Margen: Trotz höherer Finanzierungskosten und einer größeren Abhängigkeit von variabel verzinsten Verbindlichkeiten liegen die operativen Margen von Small- und Mid-Caps weiterhin nahe historischer Höchststände. Die zunehmende Nutzung von KI- und Automatisierungslösungen führt zu Produktivitätssteigerungen auf breiter Front und hilft Unternehmen, steigende Lohnkosten sowie höhere Zinsaufwendungen abzufedern.
Fazit
Auch wenn die Rückkehr zu einer restriktiveren Geldpolitik und die anhaltende Zinsvolatilität kurzfristig für Unsicherheit an den Märkten sorgen dürften, bleiben die Fundamentaldaten von US-Small- und Mid-Caps ausgesprochen attraktiv. Unterstützt durch starke Ergebnisse im zweiten Quartal, breit angelegte positive Gewinnrevisionen und überdurchschnittliche mehrjährige Gewinnwachstumsaussichten, bieten diese Unternehmen eine überzeugende Kombination aus strukturellem Wachstumspotenzial und operativer Widerstandsfähigkeit. Für 2027 wird ein EPS-Wachstum von 43 % erwartet, verglichen mit 13 % für den S&P 500.
Autoren:
Michel Bourgon, Fondsmanager
Laura Corrieras, Fund Manager
Anlageprodukte:
DPAM L Equities Artificial Intelligence B EUR (LU2799769166)

Als Teil der Indosuez Wealth Management Group bietet DPAM aktive, nachhaltige Asset-Management-Dienstleistungen, die auf internem Research basieren. Die auf Überzeugungen gestützten Anlageentscheidungsprozesse von DPAM integrieren fundamentale Finanz- und ESG-Analysen. Fortschritt schafft Chancen – DPAM strebt eine langfristige Outperformance und ein Wachstum an, das sowohl den Anlegern als auch der Gesellschaft zugutekommt. Mit einem engagierten Team von mehr als 200 hochqualifizierten Fachleuten verwaltet DPAM Publikumsfonds sowie diskretionäre Mandate im Auftrag institutioneller und professioneller Kunden, Finanzintermediäre und Vertriebsgesellschaften mit einem Gesamtvolumen von 51,7 Milliarden Euro (Stand: 31. Dezember 2025).
Weitere Anlagestrategien:
Die Ökobilanz der KI und ihre Bedeutung für Anleger
KI wird zunehmend infrastrukturlastig – mit negativer Ökobilanz. Für Anleger …
Brasilien: Lula-Bolsonaro-Rennen wird enger | DPAM
Brasiliens Präsidentschaftswahl wird zum Referendum über die fiskalische Glau…
Kimi K3 ist nicht die Bedrohung, für die es gehalten wird
Immer wieder sorgen neue chinesische KI-Modelle für Unruhe an den Märkten. Do…