
Mit dem neuen Altersvorsorgedepot erhalten erstmals auch alle Selbstständigen, Freiberufler und Gewerbetreibenden Zugang zur staatlichen Zulagenförderung in der privaten Altersvorsorge. Eine Gelegenheit für die unabhängige Finanzberatung.
Eine Neuerung des ab 1. Januar 2027 verfügbaren Altersvorsorgedepots geht in den nun fast täglichen Nachrichten fast unter: Erstmals erhalten auch alle Selbstständigen, Freiberufler und Gewerbetreibenden uneingeschränkten Zugang zur Zulagenförderung.
Betroffen davon sind insbesondere Selbstständige und Freiberufler, die bislang nicht über die gesetzliche Rentenversicherung oder ein berufsständisches Versorgungswerk in ein verpflichtendes Alterssicherungssystem eingebunden sind.
Das ist nicht nur eine Millionen-Zielgruppe sondern auch eine, die bei der staatlich geförderten private Altersvorsorge bislang stiefmütterlich behandelt wurde. Für unabhängige Finanzberater eröffnet sich damit die Chance, Vorsorgelücken bei selbstständigen Mandanten gezielt zu schließen.
Status Quo: Welchem System unterliegen Selbstständige?
Ein Blick auf die Daten zeigt die Dringlichkeit der Reform. In Deutschland gingen vergangenes Jahr rund 3,66 Millionen Personen einer selbstständigen Tätigkeit im Haupterwerb nach.1
Davon gehört der überwiegende Teil keinem verbindlichen Alterssicherungssystem an: Nur etwa 28 Prozent unterliegen einer Versicherungspflicht. Dazu zählen die Angehörigen berufsständischer Versorgungswerke, in der gesetzlichen Rentenversicherung (GRV) pflichtversicherte Berufsgruppen wie Handwerker oder Künstler sowie Landwirte (siehe Grafik).
Fast drei Viertel aller Selbstständigen in Deutschland haben keine verpflichtende Altersabsicherung
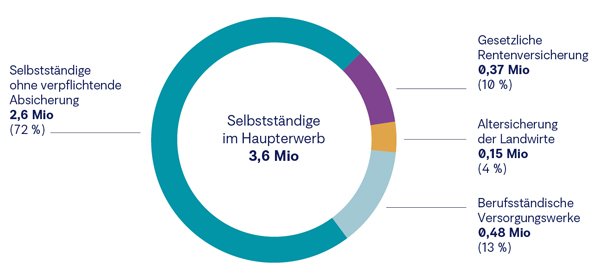
Quelle: Deutsche Rentenversicherung, 12. Januar 20262
Im Umkehrschluss heißt das: Rund 72 Prozent aller Selbstständigen – fast 2,6 Millionen Menschen – sind in keinem verpflichtenden Alterssicherungssystem nach dem Vorbild der gesetzlichen Rentenversicherung für die Rentenphase abgesichert. Freiwillige Einzahlungen in die gesetzliche Rentenversicherung spielen in dieser Gruppe kaum eine Rolle angesichts der großen Personengesamtheit: Bundesweit gibt es lediglich rund 190.000 aktiv freiwillig Versicherte, nur knapp 20.000 davon sind Selbstständige.
Die Rürup-Rente und ihre Grenzen
Wer sich als Selbstständiger bislang absichern wollte, ging bei staatlichen Zulagen leer aus. Eine direkte Förderung à la Riester-Rente war ihnen verwehrt. Das einzige steuerlich begünstigte Instrument ist seit 2005 die Basisrente (besser bekannt als „Rürup-Rente“).
Doch auch deren Verbreitung unter Selbstständigen ist überschaubar. Wuchs der Rürup-Bestand 2023 bei über 133.000 Neuzugängen noch auf rund 2,7 Millionen Verträge, so waren es zwei Jahre später nur noch etwas mehr als 110.000 Neuverträge. Viele dieser Policen werden zudem gar nicht von Selbstständigen, sondern von Angestellten gehalten.
Eine mögliche Ursache für das nachlassende Interesse liegt in der nachteiligen Konstruktion der Basisrente: Es gibt zwar einen Sonderausgabenabzug bei der Steuer, aber keine direkten Zuschüsse. Die Basisrente ist zudem unflexibel: Das Kapital ist gebunden, Einmalauszahlungen sind ausgeschlossen, und die Leistung erfolgt nur als monatliche Rente.
Perspektive für Solo-Selbstständige und Einzelunternehmer
Das Altersvorsorgedepot ändert das grundlegend. Denn es gibt besonders Solo-Selbstständigen und Einzelunternehmern mit schwankenden Einkünften neue Perspektiven.
Solo-Selbstständige – also Selbständige, die niemanden außer sich selbst beschäftigen – machten im vergangenen Jahr etwa 3,5 Prozent aller Beschäftigten in Deutschland aus. In der Corona-Krise litt diese Gruppe besonders: Etwa ein Viertel von ihnen erzielte laut einer Untersuchung des Wirtschafts- und Sozialwissenschaftlichen Instituts (WSI) der Hans-Böckler-Stiftung im Sommer 2021 ein monatliches Nettoeinkommen von maximal 1.500 Euro.3 Für sie brachte der Steuerabzug der Rürup-Rente kaum Vorteile.
Was sich für Selbstständige ändert
- Echte Zulagenförderung: Der Staat zahlt direkte Zuschüsse. Für die ersten 360 Euro Eigenbeitrag gibt es 50 Prozent Förderung (180 Euro). Für Beiträge von 361 bis 1.800 Euro fließen weitere 25 Prozent Zuschuss (bis 540 Euro Grundzulage pro Jahr). Hinzu kommen Zulagen von bis zu 300 Euro je Kind.
- Beitragsflexibilität: Auch wenn die Einnahmen schwanken: Es reicht ein Mindestbeitrag von 120 Euro im Jahr (umgerechnet zehn Euro monatlich), um in den Genuss der Förderung zu kommen.
- Steuerfreier Vermögensaufbau: Erträge, Dividenden und Umschichtungen bleiben während der Sparphase steuerfrei.
- Teilkapitalwahlrecht: Zum Ruhestand können bis zu 30 Prozent des Kapitals entnommen werden, der Rest fließt über einen Auszahlungsplan bis mindestens zum 85. Lebensjahr.
- Insolvenzschutz: Das Vermögen verbleibt im persönlichen Eigentum und ist vom Firmenrisiko getrennt.
Die Reform schafft also neue Möglichkeiten. Gleichzeitig zeigt die Erfahrung: Gerade bei komplexen Vorsorgethemen wünschen sich viele Kundinnen und Kunden Orientierung, Einordnung und verständliche Informationen.
Sie brauchen noch mehr Info-Material für Ihre Kundengespräche?
Wir haben für Sie weitere Inhalte zum Thema „Altersvorsorgedepot und Selbstständige“ zusammengestellt, darunter
Für die unabhängigen Finanzberater ergeben sich aus dieser neuen Ausgangslage für Selbstständige konkrete Empfehlungen:
- Bestandsanalyse durchführen: Ob geschäftsführender Gesellschafter oder Solo-Selbstständiger – informieren Sie Ihre Mandanten über den Erstanspruch auf staatliche Zulagen ab 2027.
- Rürup-Verträge prüfen: Hinterfragen Sie bestehende Basisrenten kritisch. Wo starre Verträge die Rendite schmälern, kann das Altersvorsorgedepot zumindest eine flexible Ergänzung sein.
- Zielgruppengerecht beraten: Betonen Sie bei Einzelunternehmern die hohe Förderquote, bei geschäftsführenden Gesellschaftern den steuerfreien Vermögensaufbau in der Ansparphase und das Teilkapitalwahlrecht.
Fazit
Das Altersvorsorgereformgesetz schließt eine langjährige Lücke in der Versorgung selbstständiger Menschen. Unabhängige Vermittler können sich bei diesen jetzt schon als vorausschauende Partner positionieren.
Fußnoten:
1 Quelle: Statistisches Bundesamt, Zahlenreihe 2016-2025: GENESIS-Online - Tabelle 'VGR des Bundes - Bevölkerung, Erwerbstätigkeit: Deutschland, Jahre'
2 Quelle: Selbstständige in die gesetzliche Rentenversicherung einbeziehen | rentenupdate
3 Quelle: Pressemitteilung Hans Böckler Stiftung, 21. September 2021: Selbstständige: Gut ein Drittel hat in der Corona-Krise Einkommen verloren – Pandemie legt Lücken beim Sozialschutz offen
Info-Box
Die FFB begleitet Sie auf dem Weg zum Altersvorsorgedepot nicht nur mit den passenden Produktlösungen, sondern auch mit direkt einsetzbaren Hintergrundwissen.
- Finden Sie mehr Informationen und Beratungsunterlagen für Ihre Kundengespräche zum Thema Riester und Familien auf unserer Landingpage für Beratende.
- Vertiefende Informationen zur Förderung für Familien und noch mehr Auskünfte zum Altersvorsorgedepot für Ihre Kundinnen und Kunden gibt es zusätzlich auf unserer Landingpage für Anlegende.
- Inspiration für Beratungsansätze und weiterführende Informationen lesen Sie ebenfalls in unseren aktuellen Beiträgen für Kundinnen und Kunden in der Rubrik Vorsorgewissen.
Strategien für Ihre Kundenportfolios:
Die Ökobilanz der KI und ihre Bedeutung für Anleger | DPAM
KI wird zunehmend infrastrukturlastig – mit negativer Ökobilanz. Für Anleger …
Experten-Gastbeitrag
16. Oktober 2026
Das klassische Butter oder Kanonen Dilemma | SIA
„In der Wirtschaft dauern Dinge länger, als man denkt – und dann passieren si…
Experten-Gastbeitrag
15. Oktober 2026
Asia Technology: Robotik
Von Halbleitern über Robotik bis Gaming: Asiatische Unternehmen treiben die T…
Experten-Gastbeitrag
14. Oktober 2026
Die Ökobilanz der KI und ihre Bedeutung für Anleger | DPAM
KI wird zunehmend infrastrukturlastig – mit negativer Ökobilanz. Für Anleger …
Experten-Gastbeitrag
16. Oktober 2026
Das klassische Butter oder Kanonen Dilemma | SIA
„In der Wirtschaft dauern Dinge länger, als man denkt – und dann passieren si…
Experten-Gastbeitrag
15. Oktober 2026
Asia Technology: Robotik
Von Halbleitern über Robotik bis Gaming: Asiatische Unternehmen treiben die T…
Experten-Gastbeitrag
14. Oktober 2026