„In der Wirtschaft dauern Dinge länger, als man denkt – und dann passieren sie schneller, als man es für möglich gehalten hätte.“ (Rudi Dornbusch)
Das Finanzsystem der westlichen Nationen ist in der Schuldenspirale angekommen. Die Zinsen steigen markant. Der Rest der Welt will seine Handelsbilanzüberschüsse (Devisenreserven) den westlichen Staaten nicht mehr ausleihen. Insbesondere die Struktur des Petrodollars ist nicht mehr akzeptabel in einer multipolaren Welt. Die Nettoüberschussnationen (BRICS & Co.) sind nicht mehr bereit, ihre Devisenreserven in westlichen Staatsanleihen zu parkieren und so die völlig absurden Defizite zu finanzieren. Nebst der ganzen Überschuldung, Defizite und sonstigem Gebaren der Regierungen in Bezug auf ihre Staatshaushalte ist der Anreiz ja auch nicht wirklich gross, wenn man weiss, dass einem die Guthaben potenziell eingefroren werden.
«Es gibt nichts neues unter der Sonne. Nur Geschichte, die vergessen ging.» W. Churchill. Wie immer bleibt dann noch die die gute alte Notenpresse, um das Ganze zu finanzieren. Die aktuelle Strategie des US-Finanzminister besteht darin, kurze Papiere zu emittieren, um damit die langen Staatsanleihen zurückzukaufen und so den Zinsanstieg am langen Ende zu stoppen. Mit eher mässigem Erfolg. Süffisant wurde das kürzlich in einer Finanzpublikation folgendermassen kommentiert:
«Man tilgt die langen Hypotheken mit frischen Kreditkartenschulden.»
Einige Leute ziehen Analogien zu dem Ende der Inflation der 70er Jahre. Damals wurden die kurzen Zinsen von Volcker auf bis 18% angehoben, deutlich über die reale Inflation. Es löste eine starke Rezession aus. Damals lag die US-Staatsverschuldung unter 1 Billion USD. Heute stehen wir über 40 Billionen USD. Entgegen der Hoffnung vieler sind die Realzinsen weder positiv, noch werden sie positiver. Historisch wurde die Inflationsberechnung (sofern man denn die Konsumentenpreise als korrektes Mass der Inflation nimmt) immer wieder geändert. Nach statistischer Berechnungsmethode von damals steht der Konsumentenpreisanstieg schon lange um die 10%. Ein Wert, der wohl auch die gefühlte Realität von uns Menschen im realen Leben eher widerspiegelt. Das Problem ist, dass der von Zentralbanken geprägte Begriff der "Kerninflation" nicht mehr viel zu tun hat mit der Lebensrealität.
Jeder kann sich selbst fragen, ob er glaubt, dass die Zinsen am kurzen Ende über diesen Wert angehoben werden. Oder zumindest über das lange Ende, sprich 6-7 Prozent. Effektiv passiert das Gegenteil. Die langen Zinsen steigen schneller, als die kurzen Zinsen angehoben werden. Die höheren Zinsen beginnen schon jetzt ihren Tribut zu fordern.
Die 70er Jahre sind ein gutes Proxy um zu verstehen, was in einem inflationären Umfeld passiert, welche Assetklassen wie reagieren etc. Das Ende wird jedoch anders sein als damals. Die Verschuldungssituation und die ganzen daraus entstandenen Vermögensblasen lassen keine wirklich positiven Realzinsen mehr zu.
Leider wird sich das Inflationsproblem nicht einfach lösen. Es ist das Resultat der klassischen Butter oder Kanonen-Problematik. Die westliche Welt hat die Ressourcen jahrelang in Schlips und Aktenkoffer statt Blaumann allokiert. Ferien statt Überstunden. Spekulation statt Produktion. Administration statt Unternehmertum. Apps statt Energie/Infrastruktur. Staat statt Privatwirtschaft. Nun gibt es halt zu viel vom Einen und zu wenig vom Anderen. Die ganze Energieproblematik wird sich weiter auf Güter umwälzen. Auf sämtliche Arten von Gütern. Vor allem auch die Nahrungsmittelindustrie. Geschätzte 30% sämtlicher Energie geht in die Nahrungsmittelindustrie, mit all der benötigten Verarbeitung, Transport etc.. Allein die Ammoniakproduktion absorbiert geschätzte 2% der weltweiten Energie. Das entspricht ungefähr dem ganzen Energiebedarf von Japan, immerhin der viertgrössten Volkswirtschaft der Welt.
Untenstehende Grafiken verdeutlichen auf eine einfache Art, dass trotzdem noch keine Trendwende in Sicht ist. Jeder Tag, an dem das sich nicht ändert, verschärft das Problem:
Explosive growth: US CAPEX spending in AI & tech vs. other industries
Year-over-Year (YoY) Percentage Change in Capital Expenditure (Hypothetical Data illustrative of recent trends)
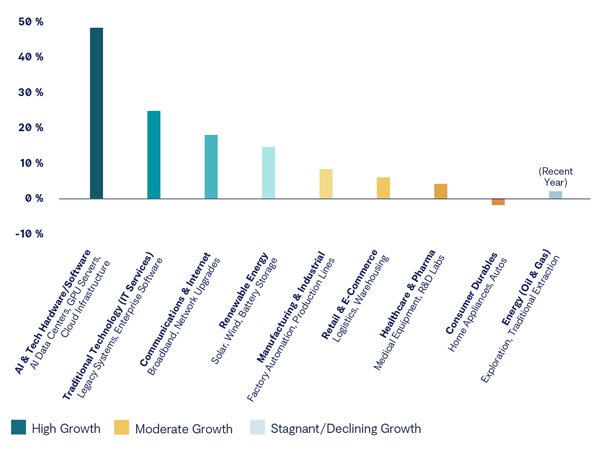
Data source for illustration: Leading Financial Analysts Reports, aggregate data points
Bei einer simplen fundamentalen Betrachtung müsste sich das Kapital darum streiten, in die Rohstoffproduktion investieren zu dürfen. Es gibt mit Abstand die höchsten Renditen. (Free-) Cashflows, Dividenden, Aktienrückkäufe. Auf der anderen Seite gibt es mittlerweile negative Free-Cashflows, Investitionen, wo man weiss, dass ein Grossteil nie Erträge generieren wird und somit wertlos werden. Ebenfalls resultiert daraus steigende Verschuldung, welche bereits Probleme verursacht (siehe Oracle Credit Default Swaps).
Median Profit Margins by Sector
Universe: S&P 500 Sectors & Top 20 Largest Precious and Base Metals Mining Companies
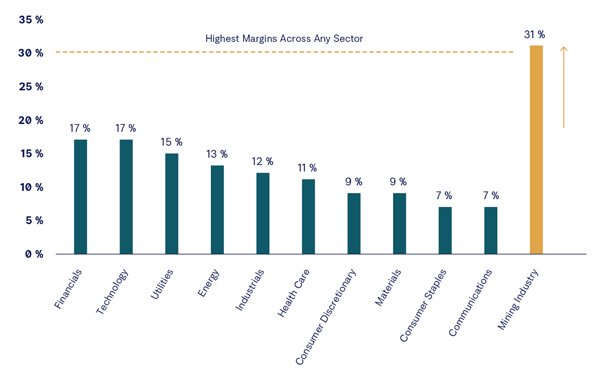
Quelle: Bloomberg; Analysis by Tavi Costa, Chart As of 5/17/2026
Autor:
Urs Marti, Mitglied Investmentkomitee, SIA Long Term Investment Fund Natural Resources (SIA Asset Management)
Anlageprodukte:
SIA Long Term Investment Fund Natural Resources (LU0244072335)
SIA Asset Management AG ist eine inhabergeführte, regulierte Schweizer Asset-Management-Boutique mit konsequentem Fokus auf langfristige, überdurchschnittliche Renditen.
Die Renaissance der Value-Aktien | SIA
Wer Analystenkommentare verfolgt, kennt die wiederkehrende Frage: Erlebt Valu…
Experten-Gastbeitrag
28. August 2026
Und wieder kommt die Ölflut! | SIA
Die effektiven Auswirkungen der Krise im Mittleren Osten werden sich im zweit…
Experten-Gastbeitrag
07. Juli 2026
Diesmal ist alles anders! | SIA
Der Ölmarkt schickt ein klares Signal: Physisch ist alles knapp. Nur die Börs…
Experten-Gastbeitrag
03. Juni 2026