Niemand weiß, wann eine Marktübertreibung endet – aber man muss den Ballon nicht bis zum Zerreißen aufblasen. Warum Diversifikation und Value-Strategien jetzt wichtiger sind denn je.
Die entscheidende Frage, die mir alle Investoren, mit denen ich in den letzten Monaten gesprochen habe, gestellt haben, lautete: Wie lange kann der Momentum-Trade mit US-Mega-Cap-Aktien noch anhalten?
Unsere ehrliche Antwort ist einfach: Wir wissen es nicht. Märkte verhalten sich wie Luftballons, die man für die Geburtstagsfeier seiner Kinder aufbläst. Man mag ein erfahrener Ballonbläser sein und über jedes erdenkliche Werkzeug verfügen – Handpumpe, Elektropumpe und so weiter –, aber eine Frage bleibt unbeantwortet: Wann platzt der Ballon?
Jeder Ballon ist einzigartig. Vielleicht hat der Hersteller etwas weniger Material verwendet, um Kosten zu sparen, oder der Supermarkt, in dem Sie seit 15 Jahren Ballons kaufen, hat den Lieferanten gewechselt. Kurz gesagt: Selbst mit all Ihrer Erfahrung können Sie nicht vorhersagen, wann ein bestimmter Ballon platzen wird.
Natürlich können Sie Statistiken anwenden, Glockenkurven berechnen und Standardabweichungsbänder zeichnen, um Wahrscheinlichkeiten abzuschätzen. Aber die Wahrheit ist: Sie werden immer noch nicht vorhersagen können, wann der Ballon X platzen wird.
Was ist also der rationale Ansatz? Wenn Sie die Geburtstagsfeier Ihres Kindes organisieren, blasen Sie die Ballons einfach nicht zu stark auf – Sie vermeiden es, in die „Platzzone” zu geraten.
Leider lässt sich diese Logik nicht so einfach auf die Finanzmärkte übertragen, insbesondere wenn Sie nicht nur Ihr eigenes Geld, sondern auch das Kapital Ihrer Kunden verwalten. Hier bestimmt der «FOMO-Effekt» – «Fear of Missing Out» (Angst, etwas zu verpassen) – das Verhalten sowohl von professionellen als auch von privaten Anlegern.
Die Angst, den letzten Abschnitt einer Rallye zu verpassen, ist so gross, dass viele Anleger ihre Vernunft beiseitelassen und davon überzeugt sind (oder hoffen), dass sie irgendwie die grosse Glocke hören werden, wenn die Party vorbei ist.
Verstehen Sie mich nicht falsch – ich weiss aus eigener Erfahrung, wie schwer es ist, dem Druck zu widerstehen, etwas zu verpassen. Aber mein Rat bleibt derselbe: Diversifizieren Sie und setzen Sie nicht alles auf den „letzten Tanz“, bevor die Musik aufhört.
In den letzten sechs Jahren haben sich selektive, wertorientierte Strategien wie die unsere sehr gut entwickelt und konnten den MSCI World Total Return Net übertreffen – selbst mit minimalem Engagement in den USA und ohne Beteiligung an den sogenannten „Magnificent 7”.
Vor einiger Zeit stiess ich auf einen faszinierenden Newsletter des US-amerikanischen Hedgefonds-Managers GMO Partners, den mir ein Kunde zukommen liess. Der Titel lautete „Dotcom on Steroids”. Unter den vielen aufschlussreichen Beobachtungen stach eine Frage besonders hervor: „Wissen Sie, wie viele der heutigen US-Geldmanager bereits während der Dotcom-Blase Geld verwaltet haben?”
Laut Morningstar und GMO investierten von den rund 1.700 aktiven US-Portfoliomanagern für Large Caps nur 4 % in diesem Zeitraum. Diese Zahl hat mich wirklich überrascht. Lassen Sie uns kurz nachrechnen: Wie alt mussten Sie damals sein, um US-Geldmanager zu werden? Sie hatten wahrscheinlich einen Universitätsabschluss, einige Jahre Erfahrung als Analyst, vielleicht einen CFA-Abschluss oder umfangreiche praktische Erfahrung – damit waren Sie um das Jahr 2000 herum Mitte 30. Addieren Sie 25 Jahre dazu, und Sie sind fast so alt wie ich – etwa 60. Wie schnell die Zeit vergeht.
Als ich das las, wurde mir etwas Wichtiges klar: Dies ist einer der Hauptgründe, warum Marktzyklen so lange dauern können. Es ist ein grosser Unterschied, ob man einen schweren Abschwung selbst erlebt oder nur darüber liest.
Hier noch den angesprochenen Vergleich:
Unser SIA Long Term Investment Fund Classic (WKN: A0JD7E) konnte seit Juli 2020 den globalen Aktienindizes deutlich übertreffen – und dies bei einem maximalen US-Aktienanteil von lediglich 13 % und ohne jegliches Engagement in den sogenannten «Hyperscaler».
Performancevergleich seit Juli 2020 – deutliche Outperformance des LTIF Classic
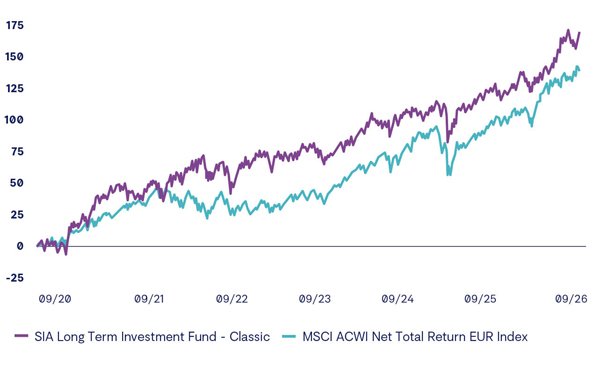
Quelle: Bloomberg, Stand: 15. Oktober 2026
Fazit:
Wann der Ballon platzt, weiss niemand. Vernünftig ist deshalb, ihn nicht zu stark aufzublasen: diversifizieren und nicht alles auf die US-Mega-Caps setzen, trotz FOMO. Dass nur 4 % der heutigen US-Large-Cap-Manager die Dotcom-Blase miterlebt haben, erklärt, warum Zyklen so lange dauern können. In einem solchen Umfeld gewinnen Value-Titel historisch an relativer Attraktivität gegenüber Wachstumswerten. Entsprechend erachten wir es als angezeigt, Value-Strategien wie dem SIA LTIF Classic (WKN: A0JD7E) wieder verstärkt Beachtung zu schenken.
Autor:
Alex Rauchenstein, Mitglied Investmentkomitee und Verwaltungsrat, SIA Long Term Investment Fund (SIA Asset Management)
Anlageprodukte:
SIA Long Term Investment Fund - Classic EUR (LU0244071956)
SIA Asset Management AG ist eine inhabergeführte, regulierte Schweizer Asset-Management-Boutique mit konsequentem Fokus auf langfristige, überdurchschnittliche Renditen.
Das klassische Butter oder Kanonen Dilemma
„In der Wirtschaft dauern Dinge länger, als man denkt – und dann passieren si…
Die Renaissance der Value-Aktien | SIA
Wer Analystenkommentare verfolgt, kennt die wiederkehrende Frage: Erlebt Valu…
Und wieder kommt die Ölflut! | SIA
Die effektiven Auswirkungen der Krise im Mittleren Osten werden sich im zweit…