Asien nimmt eine zentrale Rolle in der KI-Lieferkette ein. Erfahren Sie, warum strukturelle Engpässe im gesamten Halbleiter-Ökosystem attraktive Chancen im asiatischen Technologiesektor über das gesamte Marktkapitalisierungsspektrum hinweg eröffnen.
Die Nachfrage nach KI steigt rasant, da sich der Einsatzbereich von der Programmierung auf den Kundenservice, digitale Plattformen und breitere Unternehmensabläufe ausweitet. Mit steigenden Rechenanforderungen wird auch die dafür erforderliche Infrastruktur deutlich komplexer. Die Investitionsausgaben der Hyperscaler steigen weiter, da sich KI von einfachen Inferenzaufgaben zu agentenbasierten Anwendungen mit zunehmend langen Rechenprozessen entwickelt. Unseres Erachtens deutet dies auf den Beginn eines mehrjährigen Superzyklus bei Rechenleistung hin – und da der Bedarf hier weiterhin das Angebot übersteigt, stehen Halbleiter im Zentrum dieses Superzyklus.
Asiens entscheidende Rolle im KI-Superzyklus
Asien steht im Zentrum des Halbleiter-Ökosystems. Die Unternehmen der Region nehmen bei Materialien, Speichertechnologien und fortschrittlichen Fertigungsverfahren führende Positionen ein, und diese Kompetenzen lassen sich nur schwer in großem Maßstab nachbilden. Japan verfügt über wichtige Materialien und Tools, Südkorea ist führend bei Speicherchips, und Taiwan setzt nach wie vor Maßstäbe bei fortschrittlichen Fertigungsanlagen und Verpackungstechnologien. Selbst angesichts der Rückverlagerung von Produktionsstätten in die USA konzentrieren sich die umfangreichen Lieferantennetzwerke und das für fortschrittliche Halbleiterknoten erforderliche Ingenieurswissen weiterhin auf Asien. Diese fest verankerten Vorteile schaffen dauerhafte, margenstarke Wettbewerbsvorteile für die spezialisiertesten Technologieführer der Region.
Auf asiatische Unternehmen entfällt ein erheblicher Anteil im Bereich KI-Infrastruktur
Marktanteil asiatischer Unternehmen entlang der Halbleiter-Wertschöpfungskette
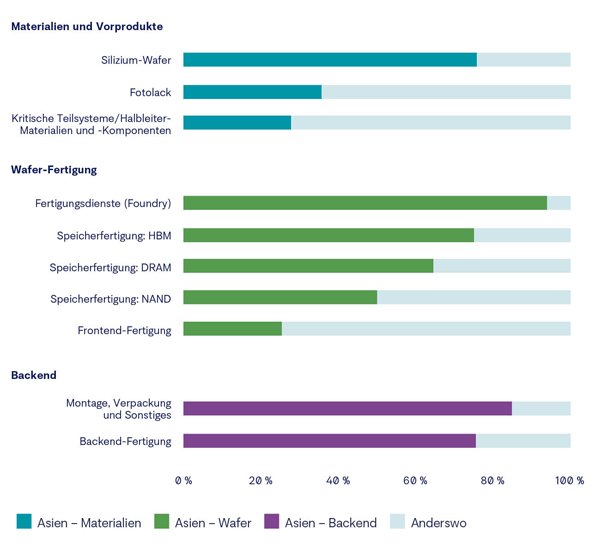
Quelle: Bloomberg Intelligence, per 31. Dezember 2024. Prozentsatz repräsentiert den Anteil Asiens am globalen Marktanteil für die verschiedenen Stufen der Halbleiterlieferkette. | *Quelle: Marktanteile nur für Südkorea. HBM und DRAM: Basiert auf Memory Tracker und Prognose von Counterpoint Research, 3. Quartal 2025. NAND: Basiert auf Memory Tracker und Prognose von Counterpoint Research, 2. Quartal 2025.
Von der strukturellen Knappheit profitieren
Unseres Erachtens bietet Asien einige der attraktivsten Anlagechancen in diesem KI-Superzyklus, besonders in Zusammenhang mit den strukturellen Engpässen, die sich allmählich im gesamten Halbleiter-Ökosystem auftun – Bereiche, in denen die Nachfrage die Kapazitäten übersteigt und sich die Lücke vergrößert:
- Speicher: Es herrscht weiterhin ein Mangel, da agentische Workloads ein rasantes Bit-Wachstum vorantreiben, während vorerst kaum mit nennenswertem zusätzlichem Angebot zu rechnen ist.
- Ajinomoto Build-Up Film (ABF)-Substrate: Ein spezieller Kunststofffilm, der für fortschrittliche Verpackungstechnologien verwendet wird. Die Nachfrage übersteigt hier die derzeit verfügbaren Kapazitäten.
- Kühlung und Stromversorgung: Das Streben nach maximaler Rechenleistung auf engstem Raum belastet die Wärme- und Stromversorgungsinfrastruktur.
- Ausrüstung für die Halbleiterfertigung: Der Übergang zu fortschrittlicheren Technologieknoten erfordert mehr Anlagen und umfangreichere Tests.
- Fertigung (Foundry): Bei der Fertigung mit modernsten Halbleitertechnologien dominiert nach wie vor ein einzelner Anbieter.
- Allzweck-Server: Der zunehmende Einsatz agentischer KI treibt den Ausbau von Serverkapazitäten und die Nachfrage nach Komponenten an.
- Inlandsfokus in China: Bestrebungen zur verstärkten Nutzung heimischer Lösungen treiben die Ausgaben für lokale Halbleiterfertigungsanlagen und KI-Chips an und schaffen so einen parallelen Nachfragezyklus.
Chancen über das gesamte Marktkapitalisierungsspektrum hinweg
Diese Entwicklungen beschränken sich nicht nur auf die Branchenriesen. Hochwertige Small und Mid-Cap-Unternehmen spielen angesichts der zunehmenden Komplexität von Chips eine zentrale Rolle. Sie stellen hochmoderne Anlagen, Spezialmaterialien und unterstützende Fertigungstechnologien bereit, die immer wichtiger werden, da KI, Speichertechnologien und die Fertigung mit modernsten Technologieknoten zunehmend komplexere Fertigungsprozesse erfordern. Unserer Meinung nach verbinden diese Unternehmen starke Wettbewerbsvorteile und robuste Gewinnmargen mit Bewertungen, die im Verhältnis zu ihrem langfristigen Wachstumspotenzial immer noch attraktiv sind. Da dieses Marktsegment weiterhin vergleichsweise wenig analysiert wird, halten wir einen aktiven Investmentansatz für entscheidend, um die hiermit verbundenen Chancen zu nutzen.
Autoren:
Yash Patodia, Global Industry Analyst
Aoi Nishiyama, Investment Director
Alistair J. MacDonald, CFA, Investment Strategist
Die zum Ausdruck gebrachten Ansichten sind diejenigen der Autoren zum Zeitpunkt der Verfassung dieses Dokuments. Andere Teams können andere Ansichten vertreten und andere Anlageentscheidungen treffen. Der Wert einer Anlage kann gegenüber dem Zeitpunkt der ursprünglichen Investition steigen oder sinken. Von externen Anbietern stammende Daten werden zwar als verlässlich erachtet, doch gibt es keine Garantie für ihre Richtigkeit. Nur für professionelle, institutionelle oder zugelassene Anleger.
Anlageprodukte:
WMF (Lux) III - Wellington Asia Technology USD D Ac (LU1751454437)
Als einer der größten privat geführten Vermögensverwalter denken wir langfristig, investieren unabhängig und setzen seit 1928 auf Research, Innovation und vielfältige Perspektiven für bessere Anlageentscheidungen im Sinne unserer Kunden.
Asia Technology: Robotik
Von Halbleitern über Robotik bis Gaming: Asiatische Unternehmen treiben die T…
Asia Technology: Fundamentaldaten
Von Halbleitern bis Gaming: Asiatische Unternehmen treiben zentrale Zukunftst…
Der Wendepunkt am IPO-Markt | Wellington
Unsere Experten für Privatunternehmen in der Spätphase untersuchen die Auswir…