Europäische Unternehmensgewinne sind zuletzt kräftig gestiegen. Für eine dauerhaft höhere Bewertung muss das Wachstum aber breiter und verlässlicher werden.
„Die Form folgt der Funktion“: Am Bauhaus in Dessau war das mehr als eine Stilfrage. Ein guter Entwurf musste sich im Alltag bewähren. Europas Unternehmensgewinne stehen vor einer ähnlichen Bewährungsprobe. Seit 2021 haben sie kräftig zugelegt. Doch ist das von Dauer?
Noch zweifeln die Anleger. Wie unser Chart of the Week zeigt, werden erwartete Gewinne europäischer Unternehmen weiter deutlich niedriger bewertet als die ihrer US-Konkurrenten. Dabei hat der Stoxx Europe 600 eine seiner besten Berichtssaisons seit Jahren hinter sich. Im zweiten Quartal stiegen die Gewinne je Aktie um mehr als 20 Prozent. Den größten Schub lieferte der Energiesektor. Doch auch Industrie und Immobilien legten zu.
Der Abschlag hat strukturelle Gründe. Europas Börsen sind stärker von Banken und kapitalintensiven Industriekonzernen geprägt. In den USA geben hochrentable Technologiefirmen seit Langem den Ton an. Ihre Gewinne wuchsen lange schneller und erforderten weniger Sachkapital.
Doch auch dieses Erfolgsmodell muss sich neu bewähren. Der US-Aufschlag beruht maßgeblich auf einigen Technologieführern, die nicht zuletzt dank des Internets außerordentlich profitabel geworden sind. Soll er bestehen bleiben, müssen sich ihre hohen KI-Investitionen insbesondere für die eigenen Aktionäre auszahlen. Das ist möglich, aber keineswegs ausgemacht.
Verteilen sich die Produktivitätsgewinne durch KI breiter in der Wirtschaft, könnte Europas Mangel an Technologiegiganten weniger schwer wiegen. Hersteller, Versorger und Dienstleister können als Anwender ebenfalls profitieren. Studien zufolge steigert KI insbesondere die Produktivität weniger erfahrener und geringer qualifizierter Beschäftigter.[1] Auf längere Sicht könnte das einige Folgen alternder Gesellschaften abfedern und die öffentlichen Finanzen entlasten.
Auch unabhängig von KI haben sich Europas Aussichten in einigen Bereichen aufgehellt. Europas sicherheitspolitische Zeitenwende führt zu höheren Verteidigungs- und Infrastrukturausgaben. Das dürfte auch längerfristig nützliche Investitionen in Produktionskapazitäten, Stromnetze und Automatisierung vorantreiben. Einzelne nationale oder regionale Wahlergebnisse ändern daran aus unserer Sicht wenig. Zudem weisen sie selten in dieselbe Richtung, wie zuletzt die Wahlen in Schweden und Sachsen-Anhalt gezeigt haben. Auch die jüngsten Konjunkturdaten stimmen insgesamt zuversichtlich. Viele europäische Börsenunternehmen erzielen einen erheblichen Teil ihrer Umsätze ohnehin außerhalb Europas.
„Ein Bewertungsabschlag allein macht einen Markt noch nicht günstig. Aber momentan spricht einiges für europäische Aktien“, betont Philipp Schweneke, Head European Equities bei DWS. „Damit das so bleibt, muss der jüngste Gewinnsprung breiter und dauerhafter werden.“ Auch das Bauhaus setzte schließlich nicht auf Einzelstücke für die Vitrine, sondern auf Entwürfe, die sich im Alltag bewährten und vervielfältigen ließen. Europas Unternehmen müssen nun zeigen, dass der jüngste Gewinnschub mehr ist als ein Einzelstück.
Europa bleibt günstiger bewertet als die USA
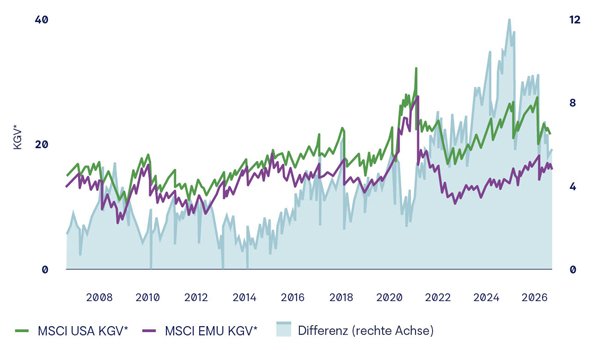
* Gemischtes 4-Quartals-Forward-Kurs-Gewinn-Verhältnis des MSCI-EMU-Index für Europa und MSCI-USA-Index für USA
Quellen: Bloomberg Finance L.P., DWS Investment GmbH; Stand: 15.09.2026
Alle Meinungsäußerungen geben die aktuelle Einschätzung von DWS Investment GmbH wieder, die sich ohne vorherige Ankündigung ändern kann. Wertentwicklungen in der Vergangenheit sind kein verlässlicher Indikator für zukünftige Wertentwicklungen. Prognosen basieren auf Annahmen, Schätzungen, Ansichten und hypothetischen Modellen oder Analysen, die sich als nicht zutreffend oder nicht korrekt herausstellen können.
Downloads für Ihre Beratung:
- Beraterpräsentation: DWS Invest Euro High Yield Corporates
- Factsheet: DWS Invest Euro High Yield Corporates
- Factsheet: DWS Invest Focus Europe LC
- Beraterpräsentation: DWS Invest Focus Europe LC
- Factsheet: DWS Qi Eurozone Equity
- Beraterpräsentation: DWS Qi Eurozone Equity
- Xtrackers Europe Equity Enhanced Active UCITS ETF 1C
Anlageprodukte:
DWS Invest Euro High Yield Corporates LDM (LU2799048181)
DWS Invest Focus Europe LC (LU0145634076)
DWS Qi Eurozone Equity (DE0009778563)
Xtrackers Europe Equity Enhanced Active UCITS ETF 1C (IE00002ZKAP0)

Weltweit vertrauen Kunden der DWS als Anbieter für integrierte Anlagelösungen. Sie wird über das gesamte Spektrum der Anlagedisziplinen hinweg als Quelle für Stabilität und Innovationen geschätzt.
15 Jahre DWS Concept Kaldemorgen
Seit Auflegung 2011 navigiert der DWS Concept Kaldemorgen diszipliniert durch…
Experten-Gastbeitrag
30. September 2026
KI zwischen Wachstum und Wirklichkeit | DWS
Das KI-Universum dehnt sich weiter rapide aus; die Liste der Profiteure bleib…
Experten-Gastbeitrag
03. August 2026
Critical Minerals - Machtfaktor Rohstoffe | DWS
Kritische Mineralien spielen eine immer wichtigere Rolle bei der Entwicklung …
Experten-Gastbeitrag
08. Juni 2026